La enciclopedia católica en español

IOR (Instituto para las Obras de Religión)

El Instituto para las Obras de Religión, conocido por sus siglas IOR, es una institución de derecho canónico público con sede en el Estado de la Ciudad del Vaticano. Su finalidad consiste en custodiar y administrar bienes muebles e inmuebles destinados a obras de religión o de caridad, conforme al derecho canónico, a la legislación vaticana y a sus propios estatutos.1,2
IOR (Instituto para las Obras de Religión)
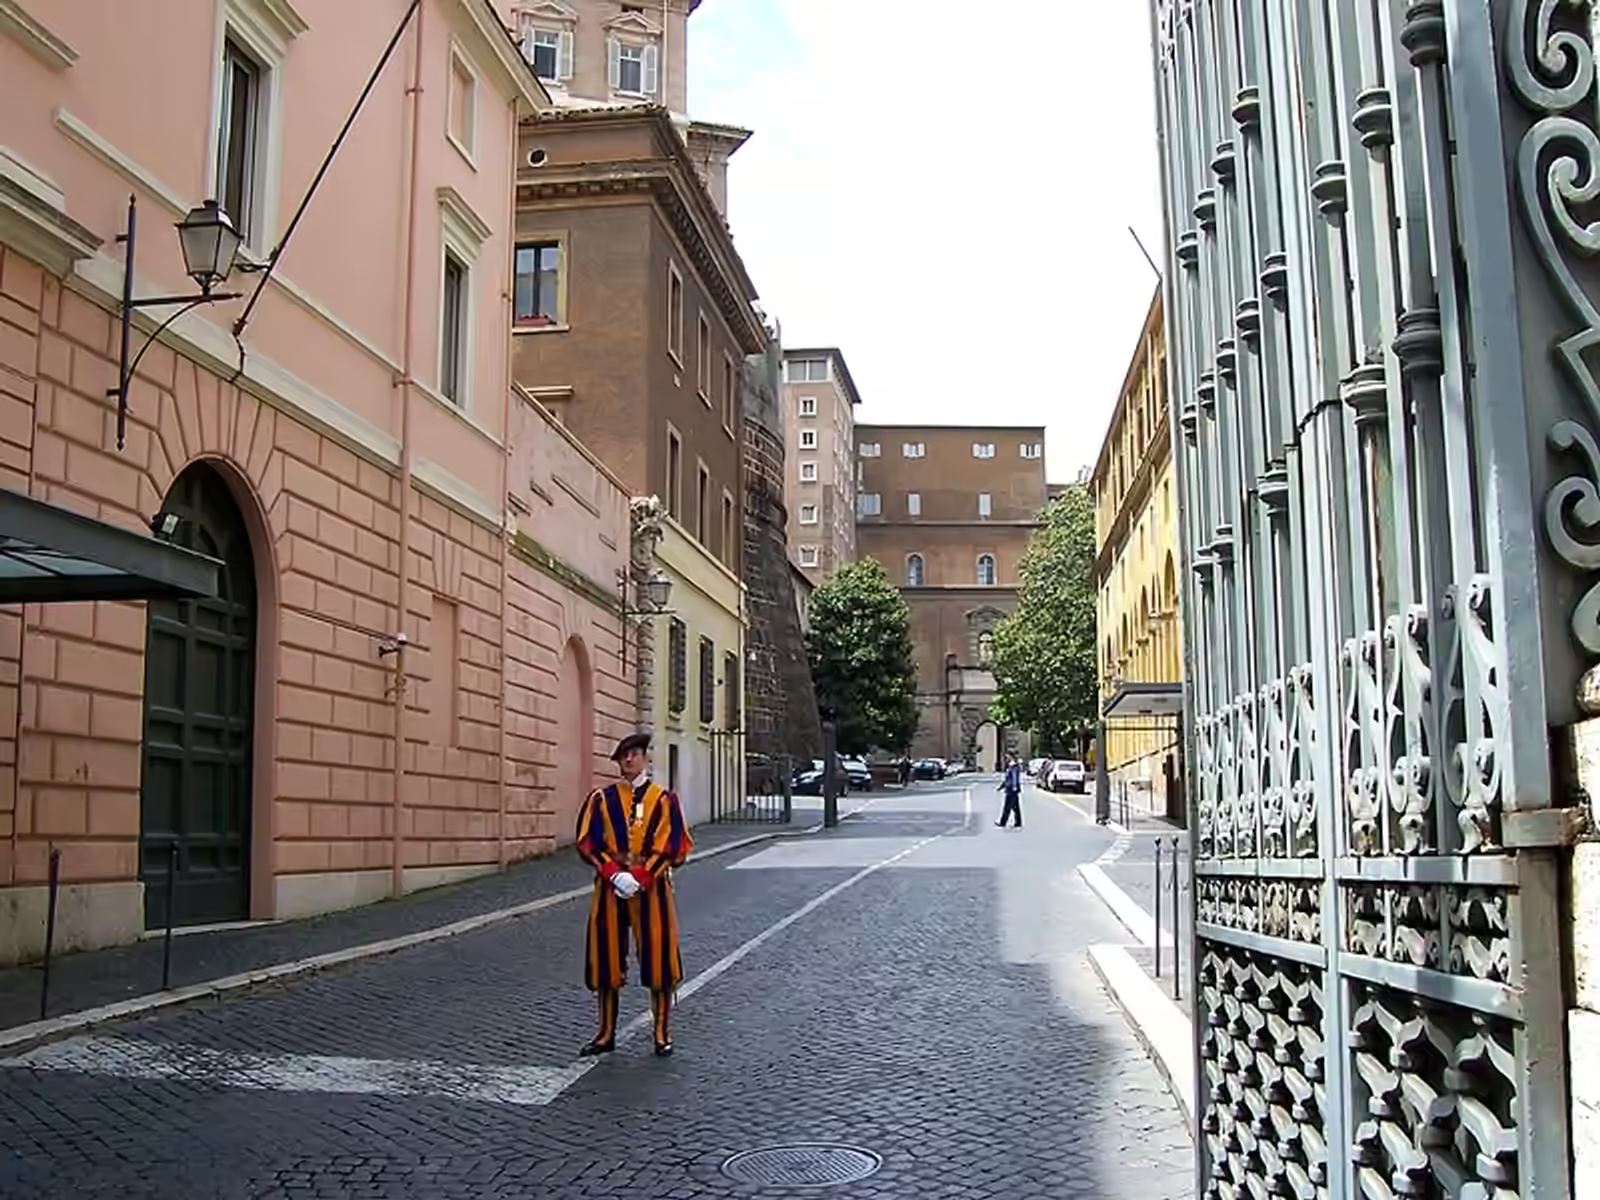
Ver información de la imagenEntrada a la Ciudad del Vaticano y un guardia suizo. , c. 2010. Original, Geobia, CC BY-SA 3.0 📄
Cuadro resumen[Datos abiertos]
NombreIOR (Instituto para las Obras de Religión)
CategoríaTérmino
Nombre CompletoIstituto per le Opere di Religione
DescripciónInstitución de derecho canónico público con sede en el Estado de la Ciudad del Vaticano destinada a custodiar y administrar bienes muebles e inmuebles para obras de religión o caridad
Fecha de Fundación27 de junio de 1942
Año de Fundación1942
Contexto HistóricoEvolución desde la Comisión para las causas pías de 1887, pasando por las reformas de 1941, 1944, 1990, 2019 y 2023.
HistoriaOrigen en la Comisión para las causas pías creada en 1887; convertida en Administración para las Obras de Religión en 1941 y erigida como IOR en 1942.
LugarEstado de la Ciudad del Vaticano
OrganizaciónComisión Cardenalicia, prelado, Consejo de Superintendencia y Dirección General.
PaísCiudad del Vaticano
Personas relacionadasPío XII
SiglasIOR
TipoTérmino

Tabla de contenido

Denominación y naturaleza jurídica

El nombre oficial italiano es Istituto per le Opere di Religione. La sigla IOR procede de esa denominación. El Instituto posee personalidad jurídica canónica pública, tiene su sede en el Estado de la Ciudad del Vaticano y no dispone de sucursales ni establecimientos filiales.1

El IOR no constituye un dicasterio de la Curia Romana ni equivale a un banco comercial ordinario. Su ordenamiento jurídico propio determina una finalidad específica: recibir, custodiar y administrar bienes confiados por personas físicas o jurídicas cuando esos bienes estén destinados, al menos parcialmente y también de manera futura, a obras de religión o de caridad.1,2

La responsabilidad del Instituto sobre los bienes recibidos queda sometida al derecho canónico, a las normas vigentes en el Estado de la Ciudad del Vaticano, a los estatutos y al reglamento de aplicación. En caso de litigio, los estatutos atribuyen normalmente la competencia a los tribunales del Estado de la Ciudad del Vaticano.1

Finalidad institucional

Custodia y administración de bienes

La función central del IOR consiste en custodiar y administrar bienes destinados a fines religiosos o caritativos. El patrimonio puede comprender bienes muebles e inmuebles transferidos o confiados al Instituto por personas físicas o entidades jurídicas.2

El Instituto también puede aceptar depósitos procedentes de entidades y personas de la Santa Sede y del Estado de la Ciudad del Vaticano, siempre dentro del marco establecido por su finalidad estatutaria.1

Esta finalidad diferencia al IOR de una entidad financiera orientada principalmente al beneficio comercial. La actividad económica del Instituto queda vinculada a la administración responsable de bienes afectados a la misión religiosa y caritativa de la Iglesia.

Servicio a obras religiosas y caritativas

La referencia a las obras de religión y de caridad expresa el destino institucional de los bienes administrados. El IOR no recibe activos de forma indiferenciada, sino en relación con una finalidad compatible con su estatuto. La aceptación puede incluir una destinación parcial o futura a esos fines.1,3

La finalidad del Instituto conserva así una dimensión jurídica y eclesial: la administración de los bienes no constituye un fin autónomo, sino un instrumento al servicio de actividades religiosas y caritativas.

Historia

Antecedentes en el siglo XIX

El origen remoto del IOR está en la Comisión para las causas pías, constituida por el papa León XIII en 1887. Aquella iniciativa pertenece a la historia de las instituciones creadas para gestionar bienes vinculados a fines religiosos y caritativos.4,5

Con el tiempo, la Comisión y sus estructuras sucesoras dieron lugar a la Administración para las Obras de Religión, antecedente inmediato del Instituto.

La Administración para las Obras de Religión

El papa Pío XII aprobó el estatuto de la Administración para las Obras de Religión el 17 de marzo de 1941. Esta Administración recogía la tradición institucional iniciada con la Comisión para las causas pías de 1887.4,5

Fundación del IOR en 1942

Mediante un quirógrafo de 27 de junio de 1942, Pío XII erigió en la Ciudad del Vaticano el Instituto para las Obras de Religión, dotado de personalidad jurídica, e integró en él la anterior Administración para las Obras de Religión. El nuevo Instituto conservó la orientación hacia la custodia y administración de bienes destinados a obras religiosas y caritativas.4,5

Pío XII promulgó después nuevas normas para el régimen del Instituto mediante un quirógrafo de 24 de enero de 1944. El documento atribuyó a la Comisión Cardenalicia de Vigilancia la tarea de proponer las modificaciones necesarias al estatuto de 1941.4,5

Reforma estatutaria de 1990

El papa Juan Pablo II aprobó una nueva configuración del IOR mediante un quirógrafo de 1 de marzo de 1990. La reforma mantuvo el nombre y la finalidad del Instituto, pero adaptó su estructura a las necesidades contemporáneas. El nuevo régimen concedió un papel específico a la colaboración y responsabilidad de laicos católicos competentes.4,5

El estatuto de 1990 estableció como órganos principales la Comisión Cardenalicia, el prelado, el Consejo de Superintendencia, la Dirección y los revisores.6

Renovación estatutaria de 2019

El papa Francisco aprobó en 2019 una renovación experimental de los estatutos por un período de dos años. La reforma pretendía continuar la adaptación de las estructuras y de la actividad del Instituto, con especial atención a la colaboración de laicos católicos con competencia profesional.5

El estatuto de 2019 mantuvo la personalidad jurídica canónica pública, la sede vaticana y la finalidad tradicional del IOR. También conservó una estructura basada en la Comisión Cardenalicia, el prelado, el Consejo de Superintendencia, la Dirección y la revisión externa de las cuentas.1,7

Estatuto de 2023

En 2023 el papa Francisco renovó nuevamente los estatutos del Instituto. La reforma buscó adecuar la organización a las exigencias contemporáneas y delimitar con mayor claridad las competencias y responsabilidades de los órganos implicados en la dirección estratégica y en la gestión operativa.8

El estatuto de 2023 conserva la finalidad esencial del IOR y mantiene su personalidad jurídica canónica pública y su sede en el Estado de la Ciudad del Vaticano.2

Organización y gobierno

El estatuto vigente contempla cuatro órganos principales:

  • La Comisión Cardenalicia.
  • El prelado.
  • El Consejo de Superintendencia.
  • El director general.2

Comisión Cardenalicia

La Comisión Cardenalicia está formada por cinco cardenales nombrados por el papa por un período de cinco años. El mandato admite una única confirmación.2

Su función consiste en vigilar la fidelidad del Instituto a las normas estatutarias. La Comisión ejerce, por tanto, una responsabilidad de supervisión institucional y de garantía de la conformidad del IOR con su finalidad y con su ordenamiento propio.2

La Comisión también interviene en la designación de otros cargos relevantes del Instituto, entre ellos el prelado y los miembros del Consejo de Superintendencia. Además, aprueba el nombramiento del director general.2

Prelado

El prelado es nombrado por la Comisión Cardenalicia por un período de cinco años, con posibilidad de una única confirmación. Acompaña la actividad del Instituto y participa como secretario en las reuniones de la Comisión Cardenalicia. También asiste a las reuniones del Consejo de Superintendencia.2

El estatuto atribuye al prelado una función de acompañamiento ético y eclesial. Debe ayudar a administradores y empleados a desempeñar sus responsabilidades conforme a los principios de la ética católica y en coherencia con la misión del Instituto.2

Consejo de Superintendencia

El Consejo de Superintendencia define y aprueba las líneas estratégicas y las políticas del IOR. También supervisa el cumplimiento de esas orientaciones.2

El Consejo está formado por siete miembros con experiencia reconocida en los ámbitos económico y financiero y con probada fiabilidad. La Comisión Cardenalicia los nombra por períodos de cinco años, con posibilidad de una única confirmación.2

La representación legal del Instituto corresponde al presidente del Consejo de Superintendencia.2

En el régimen de 2019, el Consejo tenía además la responsabilidad directa sobre la administración, la gestión y la supervisión financiera, económica y operativa del Instituto. La normativa de 2023 precisa la separación entre la orientación estratégica y la gestión cotidiana.7,8

Director general

El director general dirige la actividad operativa del IOR. El Consejo de Superintendencia lo nombra a partir de una lista de al menos tres candidatos idóneos, y la Comisión Cardenalicia debe aprobar el nombramiento.2

El director general responde ante el Consejo de Superintendencia de la ejecución de las actividades ordinarias y de la aplicación práctica de las políticas aprobadas por el órgano de gobierno. La configuración de 2023 distingue así la conducción estratégica del Consejo y la administración operativa confiada a la Dirección.8,2

Control, revisión y transparencia

Revisión de las cuentas

Los estatutos prevén mecanismos de revisión contable. El régimen de 2019 estableció que la revisión legal de las cuentas correspondía a un auditor externo, nombrado por la Comisión Cardenalicia a propuesta del Consejo de Superintendencia. El mandato comprendía tres ejercicios consecutivos y podía renovarse una sola vez.7

La revisión externa forma parte de una estructura de control destinada a examinar la regularidad de la gestión y la fiabilidad de la información económica. La función revisora complementa las responsabilidades de supervisión de la Comisión Cardenalicia y del Consejo de Superintendencia.

Separación de responsabilidades

La evolución estatutaria del IOR muestra una progresiva diferenciación entre:

  • La vigilancia institucional.
  • El acompañamiento ético y eclesial.
  • La orientación estratégica.
  • La gestión operativa.
  • La revisión contable.

La reforma de 2023 quiso delimitar con mayor precisión las competencias de los órganos responsables de la gestión estratégica y operativa, manteniendo entre ellos una colaboración estrecha.8

Transparencia financiera

La transparencia ocupa un lugar relevante en la reflexión contemporánea sobre la administración de los bienes eclesiásticos. El derecho y la práctica administrativa de la Iglesia han vinculado la transparencia con la corrección de la gestión, la eficacia institucional, la separación de funciones, el uso de procedimientos de control y la participación de expertos.9,10

En el ámbito de la Santa Sede, las reformas económicas han incorporado estructuras orientadas a reforzar la vigilancia financiera, la revisión contable y la prevención de actividades ilícitas. La Autoridad de Supervisión y de Información Financiera ejerce funciones de vigilancia prudencial, prevención del blanqueo de capitales y lucha contra la financiación del terrorismo; el Consejo para la Economía supervisa la gestión económica de los dicasterios y de las instituciones vinculadas a la Santa Sede; y la Oficina del Auditor General realiza revisiones de las instituciones correspondientes.11

Estas instituciones no sustituyen a los órganos propios del IOR, pero forman parte del marco general de control económico y financiero de la Santa Sede y del Estado de la Ciudad del Vaticano.

Relación con la Santa Sede y el Estado de la Ciudad del Vaticano

El IOR tiene su sede en el Estado de la Ciudad del Vaticano y queda sometido, en los ámbitos correspondientes, a las normas canónicas y a la legislación vaticana.1,2

Su personalidad jurídica es canónica y pública. Esta condición expresa su pertenencia al ordenamiento de la Iglesia y su vinculación con una finalidad institucional de carácter religioso y caritativo. Al mismo tiempo, la sede vaticana determina el marco territorial y jurisdiccional de sus actividades.2

El IOR mantiene una relación institucional diferenciada con otros organismos económicos de la Santa Sede. El Consejo para la Economía tiene una función general de supervisión de la gestión económica de los dicasterios, de las instituciones vinculadas a la Santa Sede y del Estado de la Ciudad del Vaticano. La Oficina del Auditor General desarrolla funciones de revisión contable sobre esas instituciones.11

La existencia de competencias diferenciadas evita identificar al IOR con la totalidad de la administración económica de la Santa Sede.

Marco de integridad financiera

La Santa Sede y el Estado de la Ciudad del Vaticano han desarrollado normas y organismos destinados a prevenir el blanqueo de capitales, la financiación del terrorismo y otras actividades ilícitas en el ámbito financiero. La Autoridad de Información Financiera recibió competencias de vigilancia prudencial, regulación y prevención de delitos financieros.11

En este marco, la actividad del IOR queda vinculada al cumplimiento de la normativa financiera vigente en el Estado de la Ciudad del Vaticano. La documentación institucional afirma la conformidad de la actividad del Instituto con las normas vaticanas aplicables en materia de prevención del blanqueo de capitales y de lucha contra la financiación del terrorismo.11

La integridad financiera no constituye un aspecto separado de la misión eclesial del Instituto. La administración de bienes destinados a obras religiosas y caritativas exige responsabilidad jurídica, controles adecuados y una gestión coherente con la ética católica.

Terminología

Quirógrafo

Un quirógrafo es un documento pontificio firmado personalmente por el papa. Los principales momentos de la historia estatutaria del IOR -su erección en 1942, la reforma de 1990 y las renovaciones posteriores- quedaron establecidos mediante este tipo de documento pontificio.4,5,8

Personalidad jurídica canónica pública

La personalidad jurídica canónica pública permite al Instituto actuar dentro del ordenamiento canónico como sujeto de derechos y obligaciones. En el caso del IOR, esta personalidad se vincula a la sede vaticana y a la finalidad de administrar bienes destinados a obras de religión o de caridad.1,2

Consejo de Superintendencia

El Consejo de Superintendencia es el órgano encargado de la dirección estratégica y de la supervisión de las políticas del Instituto. Su presidente ostenta la representación legal del IOR.2

Significado eclesial

El IOR cumple una función instrumental dentro de la misión de la Iglesia. Su cometido no consiste simplemente en conservar activos, sino en administrar bienes destinados a finalidades religiosas y caritativas. La gestión económica adquiere así una dimensión de servicio, responsabilidad y rendición de cuentas.2

La estructura del Instituto combina autoridad eclesial, competencia profesional y mecanismos de control. La Comisión Cardenalicia garantiza la fidelidad estatutaria; el prelado acompaña la actividad desde la ética católica; el Consejo de Superintendencia establece la orientación estratégica; el director general dirige la operación cotidiana; y la revisión externa contribuye al control contable.7,2

Evolución institucional

La historia del IOR refleja una continuidad de finalidad junto con una adaptación progresiva de sus estructuras. Desde la Comisión para las causas pías de 1887 hasta las reformas estatutarias de 1942, 1990, 2019 y 2023, la institución ha conservado su servicio a las obras religiosas y caritativas mientras actualizaba sus órganos de gobierno y sus mecanismos de supervisión.4,5,8

La reforma de 2023 representa la etapa más reciente de esa evolución normativa. Su objetivo principal consiste en ajustar la organización del Instituto a las exigencias contemporáneas y clarificar la distribución de responsabilidades entre la supervisión institucional, la dirección estratégica y la gestión operativa.8

En la organización económica de la Santa Sede, el IOR ocupa un lugar específico: administra bienes confiados a él para fines religiosos y caritativos, dentro de una estructura jurídica propia y bajo controles institucionales, contables y financieros.

Citas y referencias

  1. Instituto para las Obras de Religión, Santa Sede. Acta Apostolicae Sedis: número 9, septiembre, 2019, 38 (2019). 2 3 4 5 6 7 8 9
  2. Santa Sede. Acta Apostolicae Sedis: número 4, abril, 2023, 33 (2023). 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21
  3. Anexo, Santa Sede. Acta Apostolicae Sedis: número 14, diciembre, 1990, 17 (1990).
  4. Quirógrafo, Santa Sede. Acta Apostolicae Sedis: número 14, diciembre, 1990, 15 (1990). 2 3 4 5 6 7
  5. Quirógrafo, Santa Sede. Acta Apostolicae Sedis: número 9, septiembre, 2019, 36 (2019). 2 3 4 5 6 7 8
  6. Santa Sede. Acta Apostolicae Sedis: número 14, diciembre, 1990, 16 (1990).
  7. Santa Sede. Acta Apostolicae Sedis: número 9, septiembre, 2019, 37 (2019). 2 3 4
  8. Quirógrafo, Santa Sede. Acta Apostolicae Sedis: número 4, abril, 2023, 32 (2023). 2 3 4 5 6 7
  9. Ulrich Rhode, S.J. Trasparenza e segreto nel diritto canonico, 2018, número 3, pp. 465-492.pdf, 24 (2018).
  10. Ulrich Rhode, S.J. Trasparenza e segreto nel diritto canonico, 2018, número 3, pp. 465-492.pdf, 23 (2018).
  11. Santa Sede. Acta Apostolicae Sedis: número 1, 2017, 48 (2017). 2 3 4
Modificado el 19 de septiembre de 2026 • FideScore™ 8.74Citar este artículoPaq. Scorm (LMS)Sugerir mejoraCompartir artículoImprimir artículoGenerar QRInstalar aplicaciónark:28736/0h8svkfc1

Logo Wikitólica
Autor:
Artículo supervisado por el Comité editorial de Wikitólica. Las afirmaciones del artículo están basadas y contrastadas usando fuentes catolicas: escritos patrísticos, de santos, artículos teológicos, documentos históricos, actas de concilios, encíclicas, fuentes magisteriales y documentos oficiales de la Iglesia. Proceso editorial →